Husam Musa Press Conference

Sunday, March 02, 2008

I have to be honest...i'm a big fan of this fella....he was with TG Nik Aziz since 1990....and he was responsible for Kelantan's economy....if you want to know more about him...visit his website: http://husammusa.com
Why do i like him so much? Bcos he's an economist, just like me....I admire what he did for Kelantan...and I like the way he talk...not just bullshitting on random rubbish...he talks with facts...most politicians only know how to blame...tp tak provide solution pon to the problem...and he's not like them...
Sadly, majority of Malaysians still think lowly of Kelantan...this is all the work of the govt propaganda....if you guys want to kutuk2 Kelantan...or think Kelantan tidak membangun...ask yourself first, have u been to Kelantan? Have u stayed there long enough to know what it feels like to live under PAS? Have u been to the rural area of the BN state and assess how membangun they are (and compare)?
If your answer is no...then just shut your mouth. And for all the Kelantanese youth out there, you guys need to rebrand yourself...bcos people already associate you with a lot of perangai2 buruk...shame on you...bcos of you Kelantan get a bad name....(this message is meant for budak2 klik kelantan yg berperangai buruk...although i'm fully aware bkn sume berperangai camnieh)...
Kah kah kah kah...sejak bile arh aku menjadi org Kelantan plak eih...totok pulak rasanye...dah2...jom tgk video...(usaha usaha menjadi totok kelantan ini adalah sebahagian rancangan utk mengambil hati awek saya...=p)

25022008


26022008


27022008


28022008


Latest from Tun M

Interview Husam Musa...oleh Jed Yoong.


Taken from Jed Yoong's blog....
FULL TRANSCRIPT OF INTERVIEW ON FEB 26, 2008 (TUES) AT THE PAS MEDIA CENTRE IN KOTA BAHRU WITH HUSAM MUSA, PAS VICE-PRESIDENT AND CALON FOR STATE SEAT, SALOR, KELANTAN.

NOTE: Husam (I keep calling him Musa cos keep thinking of IGP Musa Hassan) is quite sporting and funny. Not like some dead serious types in some dead serious parties. Or those overly emotional types in you-know-which party. Actually, in my humble opinion, the PAS fellas that I’ve met seem to be the most moderate and open-minded. Strange. I think it’s really largely a case of negative media stereotypes and not making the point to find out more about the reality. But then again, I still need to meet more people and see more of the REAL Malaysia. Don’t take my word for it. Take a trip to Kota Bahru and see for yourself.

Jed Yoong: So do you think PAS has changed from when it started about 50 years ago when it broke away from UMNO — it was mainly a Malay nationalist party that used Islam as a differentiation?

Husam Musa: PAS is not using Islam. PAS is based on Islam. We are not using Islam. Inspired by Islam.
So, I think, not much change.
For instance, take for example, take the incident of 69. Other than Kelantan, there were riots and bloodshed and clashes, racial clashes. But in Kelantan, there was no incident. Not just by coincidence. But the Chief Minister at that time from PAS called all religious heads and instructed them to make sure they can safeguard all the people regardless of their race. So not a single bloodshed happened in Kelantan.
So it means that Kelantan and PAS propagated harmonious living between all races based on Islamic teaching. Because Islamic teaching, one, on religious freedom. Islam never forces other people to convert to Islam; there is no coercion in religion. For the people, Islamic rulers must take care of them. We have a multi-racial approach and give a fair and just treatment to all races. So this never change.

JY: So Islam the perjuangan (struggle) is the same. This time according to Ustaz Nasharudin (Mat Isa, PAS deputy president), it has been repackaged. But it’s still the same?

HM: Never change because that is, I think, subscribed by PAS activists from Islamic teaching a long time ago. The example that I quoted is one to prove that.

JY: So Datuk, under Islam, a lot of non-Muslims are concerned that Islamic law gives non-Muslims less rights. Is this true? Like when you go to court, you would need to have Muslim witnesses. Is this correct?

HM: It’s not correct. It’s not correct. It’s not correct at all. Injustice in whatever form is against Islam. Not just to human beings but you can’t be unjust towards animals, towards the plants, towards the stone. There is one saying of the Prophet. You cannot move the stone from the sacred place in Mecca, out for Mecca because of the right of the stone to remain in their sacred place. That is the most minimum example I can quote you to show you that injustice is prohibited by Islam by whatever form.

JY: There are also reports from Saudi Arabia and Iran about women who have been raped but they need Muslim witnesses. Is this true?

HM: OK, Islam and Islamic, Muslim community is different. That’s why Kelantan never based the model upon Iran, Saudi or Sudan. We base on Islam — Islamic teaching itself.

JY: Islamic teaching, but that’s very wide. What do you mean by Islamic teaching? Do you mean based on the Koran?

HM: You can read the Koran and you can correct us, if we are wrong.

JY: But Saudi Arabia and Iran are also based on the Koran.

HM: But we feel that they didn’t follow accordingly.

JY: They didn’t follow accordingly. What’s your stand on apostasy? What’s PAS’s stand on apostasy?

HM: Apostasy. I think the people can have a free reign to choose their religion.

JY: Even for Muslims?

HM: If non-Muslims convert to Islam in Sudan, they allow them to go back to their original religion.

JY: How about here in Malaysia?

HM: In Malaysia or in Kelantan?

JY: In Kelantan.

HM: In Kelantan, we don’t have a specific regulation on that.

JY: For apostasy?

HM: Yeah.

JY: No such cases yet? No one has left Islam in Kelantan officially?

HM: In Kelantan, we never notice.

JY: So would you allow it? What’s your stand? Dibenarkan atau (Allowed or)?

HM: I think this question if quoted by local media can be misinterpreted in several ways. So, I don’t want to drag our party into such delicate issues purposely. That one we can answer not during election. This is election time which is very sensitive and everything can go wrongly. We still have the time. PAS will be here and we will govern Kelantan again. I think, you can ask that question later.

JY: How about Terengganu? What do you think is going to happen in Terengganu? So far the feedback I got about Terengganu is not as positive as Kelantan.

HM: Not as positive as Kelantan.

JY: What do you think?

HM: Means in Kelantan, it’s so much more positive.

JY: Yes, Kelantan is much more positive.

HM: If Kelantan is so much more positive. Does that mean A+ or B+? What’s the mark? So if the mark (for Kelantan) is 70 and above, if Terengganu can achieve 60 per cent of the mark, I think they will pass the exam also.

JY: They will pass the exam. OK. So what do you think of development under BN for 50 years?

HM: BN is already hijacked by a few quarters.

JY: By who?

HM: By the most elitist in the ruling party, the ruling family. So from the struggle of people, (which is) power-sharing based, now becomes profit-sharing based.

JY: Just the last few questions. People always say PAS or rather Islam is not compatible with modern life. What’s your comment?

HM: I think we don’t need to comment on that. Because the question is absolutely irrelevant. It’s a irrelevant question. How can you say we are not compatible with modern life when we need to mix with modern life? We have a car, we use planes. If we have money we will use a jet but not as expensive as Pak Lah or as luxurious as that. We have internet, we are IT savvy. We transmit the interview live through streamyx. What do you mean Islam is not compatible with modern life?

JY: Normally when we say development, BN would say, or rather the media would say,…

HM: There is development in Kota Bahru. We have a tower which we didn’t have before. We have five-star hotels, which don’t exist in Ipoh and Alor Setar or even in Kuala Terengganu.
JY: The civil rights, you know?

HM: Civil rights, I think here is better. Because non-Muslims can have their church, their temples, given the permit by the state government to construct the church and their temple.

JY: Entertainment? What’s your stand?

HM: Entertainment, you can sing if you want.

JY: Drinking?

HM: Yes, you can drink.

JY: For non-Muslims-lah?

HM: Yeah. Muslims, Muslims cannot drink. Not because of PAS. But because their religion prohibits them.

JY: Does PAS believe in moral policing?

HM: Moral policing, I think you can see in Kota Bahru, there is no moral policing here.

JY: I am not sure about Kota Bahru, I’ve been here for three days.

HM: You’ve got to stay here for another one year.

JY: OK, thank you, Datuk. All the best. Terima kasih (Thank you).

Tahalluf As Siasi

Menguasai Isu Dasar Dalam Pilihanraya
Memahami Hukum Tahalluf As Siasi

Mukaddimah

Selari dengan senario perkembangan politik yang menyelubungi PAS serta kecenderungan ke arah persefahaman dengan parti-parti alternatif lain seumpama PKN, DAP dan PRM yang mengarah ke arah pengekploitan isu oleh parti-parti yang memerintah terutamanya UMNO, maka dirasakan perlu bahawa diutarakan kepada setiap unit Penerangan dan Penyelidikan UPU seluruh Kawasan Selayang akan keperluan memahami agenda ini.

Antara agenda psikologi dan saraf yang bakal diutarakan oleh BN ialah:-

1. Persoalan kafir mengkafir
2. Kepimpinan Negara Oleh Bukan Islam
3. Mengundi Bukan Islam
4. Berkerjasama Dengan Bukan Islam

Semua isu ini banyak berkaitan dengan persoalah tahalluf yang diutarakan oleh PAS dan melihat kepada perkembangan terkini, sekalipun PAS berada di peringkat offensif (menyerang) namun PAS masih perlu ada strategi yang mantap untuk mengatasi isu yang ditimbulkan ini.

Artikel yang dibentangkan ini adalah antara langkah untuk memberi faham kepada setiap jentera Penerangan dan Penyelidikan akan dasar isu dan disebarkan luaskan melalui beberapa kaedah:-

1. Dijadikan sebahagian daripada isi kandungan kuliah oleh para murabbi PAS di setiap madrasah/surau atau masjid.

2. Mengenalpasti setiap UPU mempunyai individu yang banyak berinteaksi dengan masyarakat umum seperti di kedai kopi, pasar atau seumpamanya dan mula membicarakan hal ini secara langsung.

3. Menerbitkan risalah ringkas yang menghuraikan isu dasar ini untuk disebarkan disetiap UPU yang dikenalpasti kubu kuat UMNO, pengundi atas pagar etc.

4. Bahan utama dalam usrah agar setiap ahli mengetahuI isu dasar secara ilmiah (nas dan dalil) untuk berhujah dengan baik dan bernas dengan masyarakat umum.


Takrif

Tahalluf adalah suatu perjanjian persefahaman untuk berkerjasama dan bantu membantu untuk menghadapi lawan. Boleh berlaku di bawah beberapa situasi berdasarkan sirah Rasulullah dan para sahabah:-

1. Boleh berlaku antara kumpulan Islam seperti perjanjian dengan puak Aus dan Khazraj untuk tujuan penyatuan umat di bawah panji Islam dan penegakkan negara Islam

2. Boleh berlaku dengan golongan bukan Islam seperti persefahaman antara Rasulullah dengan golongan Bani Hashim dan Bani Abdul Mutolib sebelum hijrah. Juga perjanjian antara Rasulullah dengan Kabilah Khaza’ah selepas perjanjian Hudaibiyah.

3. Rasulullah mengiktiraf perjanjian antara sesama gologan jahiliyah yang bersatu untuk menentang kezaliman iaitu peristiwa melibatkan seorang lelaki dari kabilah Zabid telah dizalimi oleh Al-A’as bin Wasil. Beberapa orang bangsawan Mekah yang bersimpati membuat persepakatan perfahaman di rumah Abdullah bin Jad’an untuk menentang sebarang bentuk kezaliman. Berhubung ini Rasulullah bersabda:-

“Sesungguhnya aku telah menyaksikan di rumah Abdullah suatu pakatan yang aku sangat suka kepadanya seperti sayang kepada unta merah. Kalau aku diajak kepadanya di zaman Islam nescaya aku menyahutnya”


Kaedah Hukum

Diizinkan oleh syarak apabila melengkapi syarat-syarat yang boleh dilaksanakan Tahalluf dan bukan ketikamana Tahalluf tidak diizinkan.

Syarat-Syarat

1. Membawa Maslahah dan Tidak Mengikat Sehingga Menjejaskan Prinsip

1.1 Hubungan Rasulullah dengan keluarga dari kalangan Bani Hashim dan Bani Abdul Mutolib khasnya Abu Tolib. Walaupun mereka tidak Islam, tetapi mereka mempertahankan Rasulullah dengan bersedia berkorban apa sahaja. Tetapi apabila Abu Tolib cuba memujuk Rasulullah dengan tawaran golongan bangsawan Quraisy agar baginda bertolak ansur, maka dengan tegas baginda bersabda dengan sabda yang mashyur:-

“Wahai bapa saudaraku. Demi Allah! Kalau mereka meletakkan matahari di kananku dan bulan di kiriku agar aku meninggalkan urusan ini, nescaya aku tidak akan meninggalkankannya sehinggalah Allah memberi kemenangan kepada agamanya ataupun aku mati kerananya”

Akhirnya Abu Tolib dan keluarganya (kecuali Abu Lahab) mengambil keputusan untuk mempertahankan Rasulullah . Ini adalah kerjasama yang jelas antara seorang Rasul dan Abu Tolib yang masih belum Islam. Dan ini berterusan sehingga Abu Tolib meninggal.

1.2 Hubungan antara Abu Bakar dengan Ibnu Dugnah yang sedia memberikan perlindungan kepadanya terpaksa dibatalkan apabila Ibnu Dugnah mensyaratkan kepada Abu Bakar agar jangan membaca al-Quran di luar rumah kerana boleh mempengaruhi orang lain.

Maslahah Diizinkan

1. Ke Arah Kedaulatan Islam dan Perlaksanaan Syariat

Apabila semakin ramai orang Islam yang terjebak dengan pelbagai ideologi asing (seumpama sekularisme, komunisme, sosialisme), dan ketika itu pula kedapatan kumpulan bukan Islam yang sanggup memberikan laluan kepada perlaksanaan Islam untuk mencantas ideologi asing ini. Maka hubungan dengan kumpulan ini boleh dibuat dalam konteks berkerjasama ketika berpilihanraya, persidangan dewan dan seumpamanya dengan syarat mereka bersedia untuk menerima kepimpinan Islam, mengakui kedaulatan dan perlaksanaannya dengan sepenuhnya.

Pada masa yang sama kita tidak memaksa mereka untuk menganut Islam tetapi mengambil peluang memperkenalkan Islam kepada mereka.

Ini berlandaskan kepada dalil Pembentukan Piagam Madinah dengan puak muhajirin Quraish dan puak Yahudi yang bermastautin di Madinah.
Dalam konteks Piagam Madinah ini disebut bahawa Rasulullah telah sanggup mengorbankan dua perkara kecil (tetapi besar pada pandangan kita dan orang yang tidak memahami) yang turut tidak dipersetujui oleh dua sahabat besar baginda iaitu Saidina Umar dan Saidina Ali iaitu:-

i. Menghilangkan perkataan Bismillah pada permulaan isi perjanjian piagam ini

ii. Menghilangkan perkataan Muhammad Rasulullah sesudah Muhammad dan diganti dengan hanya Muhammad bin Abdullah sahaja.

Apapun penghapusan ini tidak menjejaskan isi kandungan asas Piagam Madinah (terdapat 47 fasal dan peraturan) yakni menuntut agar semua puak Muhajirin Quraisy dan 12 Kabilah Yahudi yang berada di Madinah ketika itu untuk bernaung di bawah pentadbiran dan pemerintahan yang ditunjangi oleh Rasulullah.

2. Menentang Kezaliman, Penyelewengan dan Keruntuhan Moral

Melibatkan perkara yang dirasai oleh semua golongan termasuk juga golongan bukan Islam. Bolah diadakan persefahaman dalam perkara ini seperti mendesak diwujudkan keadilan dalam undang-undang (kes Anwar Ibrahim), pembebasan tahanan tanpa bicara (kes ISA), kejujuran dan kesaksamaan (kes SPR dan kempen pilihanraya) dan seumpamanya.

Dalilnya ialah persetujuan Rasulullah terhadap Persefahaman Pakatan Menentang Kezaliman Semasa Zaman Jahiliyah seperti sabda Rasulullah:-

“Tolonglah saudaramu yang zalim dan yang dizalimi”

2. Mengakui Kepimpinan Islam dan Tidak Menjejaskan Matlamat Perjuangan

2.1 Rasulullah menangguhkan Tahalluf dengan puak Bani Syaiban apabila mereka tidak bersedia untuk bersama menegakkan negara Islam dan mempertahankannya apabila menerima ancaman musuh di mana Bani Syaiban menyatakan mereka tidak sanggup menghadapi Parsi tetapi sanggup menghadapi kabilah Arab sahaja jika berlaku peperangan ketika Piagam Madinah dibentuk.

2.2 Rasulullah membatalkan cadangan untuk Tahalluf dengan Bani Amar apabila mereka mahu bekongsi jawatan kepimpinan negara tanpa menerima Islamnya dalam Piagam Madinah.

3. Tidak Berwala’ Kepada Musuh dan Tidak Redha Dengan Pakatan Mereka

Mengakui dengan kepimpinan orang bukan Islam dan bertahalluf dengan musuh Islam untuk memerangi orang Islam. Firman Allah:-

“Janganlah orang yang beriman itu mengambil orang kafir sebagai wali dengan meninggalkan orang yang beriman. Barangsiapa yang berbuat demikian maka lepas dia dari Allah, melainkan kerana memelihara diri dari sesuatu yang ditakuti dari mereka dan Allah memperingatkan kamu terhadap dirinya (siksanya) dan hanya kepada Allah kembalimu”

Berwali bermakna menjadikannya sebagai pemimpin, teman akrab, pelindung atau penolong. Keadaan takut adalah darurat. Kesetiaan dalam keadaan itu dilahirkan secara zahir tetapi hatinya tidak redha disamping berusaha untuk membinasakan diri dengan merancang bagi meneruskan perjuangan dengan hijrah dan sebagainya.

Mawada’ah

Disana terdapat persefahaman sementara waktu dengan golongan yang bermusuh kerana maslahah. Persefahaman ini dinamakan Mawada’ah dan ada juga ulamak yang meletakkannya dalam perkara Hadanah (Gencatan Senjata)

Disebut dalam syarah mazhab, diantara maslahahnya ialah:-

1. Mengharapkan mereka masuk Islam atau mereka akan membayar jizyah atau menolong kerena memerangi golongan yang lain. Tetapi ulamak bertelingkah menentukan tempoh masanya, ada yang menghadkan empat bulan dan ada juga yang mengharuskan menurut maslahah diantaranya kerana orang Islam masih berada dalam kelemahan.

2. Adapun jika tiada apa maslahah atau mudharat lebih banyak dari maslahah maka tiada diharuskan.

Isti’anah (Meminta Bantuan Atau Pertolongan)

Apabila adanya persefahaman maka berlakulah tolong menolong yakni mereka berjanji untuk menolong kita dan kita juga berjanji untuk menolong mereka dalam perkara yang diizinkan syarak tanpa mengorbankan prinsip dan dasar Islam.

1. Mereka Menolong Kita

Menurut As-Syeikh Syed Sabiq dalam Fiqus Sunnah – Harus menerima pertolongan orang-orang fasik dan munafik kerana Rasulullah membenarkan Abdullah bin Ubai menyertai peperangan bersama-samanya dan kisah penyertaan Abu Mahjan yang mabuk dalam peperangan menentang Quraisyh.

Adapun pertolongan dari orang kafir, terdapat khilaf di kalangan fuqaha’:-

1. Imam Malik dan Imam Ahmad tidak mengharuskannya secara mutlak. Imam Abu Hanifah mengharuskannya dengan syarat orang Islam yang mengusai urusannnya.

2. Imam Syafei mengharuskannya dengan dua syarat:-

2.1 Apabila orang Islam dalam keadaan lemah

1.2 Apabila didapati orang bukan Islam itu cenderung kepada Islam dan memandang baik terhadapnya. Dibenarkan dia memberi pertolongan dengan diberi imbuhan dan bukan bahagian ghanimah (harta rampasan perang)

2. Kita Menolong Mereka

Menurut Syahrusi dalam kitab al-Mabsut dan Syeibani dalam kitab al-syairul kabir, Rasulullah menghantar Tamar Ajwad kepada Abu Sufyan dan mengutus lima ratus dinar ke Mekah supaya dibahagikan kepada orang yang perlu dibantu ketika Mekah dilanda kemarau.

Menurut Ibnu Qaim al Jawazih dalam kitab Ziadul Ma’ad, apabila Samamah bin ‘Asal, seorang pemimpin Bani Hanifah memeluk Islam, beliau telah memerintah supaya jangan dihantar bekalan gandum ke Mekah sehingga Mekah berada dalam kesempitan hidup. Berikutan itu pimpinan Musyrikin Mekah mengutus wakil untuk merayu kepada Rasulullah supaya menasihati Samamah agar menghentikan sekatan tersebut dan ini dilaksanakan.

Kesimpulan

Tahalluf itu boleh dibahagikan menurut keadaan berikut:-

1. Dalam peringkat membentuk kerajaan hendaklah dengan syarat:-

1.1 Kepimpinan mestilah di tangan orang Islam

1.2 Mengiktiraf negara Islam

1.3 Menerima perlembagaan Islam dan syariatnya

2. Tanpa Membentuk Negara:-

2.1 Kerana maslahah untuk menghadapi musuh yang besar

2.2 Maslahah bersama untuk menentang kezaliman, penyelewengan membebaskan orang tahanan tanpa diadili dan seumpamanya

2.3 Berlindung sementara di masa lemah

2.4 Tidak terikat dengan syarat yang bercanggah dengan Islam dan kepentingan harakah Islamiyah

Perhatian

Dalam soal Tahalluf ini hendaklah diberi perhatian kepada beberapa perkara yang boleh menjejaskan maslahah, antaranya ialah:-

1. Matlamat menegakkan negara Islam adalah sangat penting dalam strategi yang diambil oleh harakah islamiyah. Oleh itu jangan terikat dengan janji yang boleh menghalanginya atau syarat-syarat yang mengikatnya.

2. Mengutamakan persefahaman dengan kumpulan Islam yang berpengaruh dan mempunyai titik pertemuan dalam perkara prinsip yang boleh dipercayai, bukannya yang lemah dan tidak berperanan, kemudian barulah dengan kumpulan bukan Islam.

3. Kita sedang berhadapan dengan masyarakat yang cetek pengetahuan terhadap Islam. Mereka tidak tahu perbezaan diantara Islam dan perbandingan dengan ideologi asing seperti sekularisme, kapitalisme, sosialisme, komunisme dan seumpamanya.. Oleh itu golongan islam hendaklah mempunyai sakhsiah yang kuat, yang membezakan mereka dengan parti-parti lain dan perlu diberi kefahaman tentang perbezaan antara Islam dengan ideologi lain. Jika tidak maka tahalluf dengan kumpulan bukan Islam akan memberi kesan negatif.

4. Persefahaman dengan kumpulan bukan Islam tidak berpanjangan, samada mereka akan menerima Islam atau pertarungan akan berlaku juga akhirnya. Oleh itu hendaklah membuat ikatan-ikatan yang longgar yang tidak membelenggukan kita dan kepentingan prinsip perjuangan kemudian nanti.

5. Kenyataan lisan dan senario semasa yang perlu dihadapi dengan tegas agar tidak menjejaskan prinsip kerana kumpulan lain pasti cuba menyatakan prinsip berdasarkan selera tersendiri seperti PKN dengan demokrasi ala UMNO, DAP dengan Malaysian Malaysia dan PRM dengan Sosialisme (Kesaksamaan).

6. Berwaspada apabila berhadapan dengan tipudaya mereka (jika ada) dengan bergantung harap sepenuhnya kepada Allah dan kebijaksanaan kurniaNya.

Penutup

Tahalluf boleh dilakukan dalam konteks untuk menguasai negara secara menyeluruh dan secara khusus menghadapi isu atau situasi yang khusus dengan memenuhi syarat dan nas yang diizinkan syarak.

Apabila adanya golongan samada Islam atau fasik atau munafik atau musyrik mengemukakan perkara yang dihormati oleh Islam atau benar menurut dasar dan perlaksanaannya atau diharuskan dan membawa maslahah yang nyata, maka hendaklah diterima dengan syarat tidak ada dalam perlaksanaannya perkara yang boleh menjejaskan jamaah atau hak dan cara yang tidak diizinkan oleh syarak.

Nota Tambahan

MENGENAL AHLUL ZIMMAH (KAFIR ZIMMI)

Yakni golongan kafir yang tinggal di dalam negara yang berjalan pemerintahan Islam. Merujuk sirah, mereka ini adalah seumpama golongan Yahudi yang tinggal di Madinah ketika terbentuknya Piagam Madinah. Dalam konteks Malaysia ini ialah golongan bukan Islam yang memeluk agama Bhudisme, Anisme, Christian, Sikh, Hinduisme dan seumpamanya yang berada di bawah pemerintahan Islam jika PAS memerintah.

Dalam konteks untuk menjadi ahlul zimmah maka golongan ini perlu menerima aqad al zimmah, yakni secara dasar bersetuju menerima undang-undang Islam dan taat kepada pemerintah Islam.

Syarat aqad al zimmah:-

1. Mesti berbentuk kekal

2. Mengeluarkan jizyah

2.1 Dari lelaki baligh, berakal dan berkemampuan
2.2 Membayar cukai perdagangan (usyur) jjika dia berniaga dalam negara Islam

3. Iltizam dengan hukum muamalah Islam (kecuali dalam soal ahwal, syaksiah, ibadah dan aqidah)

3.1 Tidak menjual arak, babi dan perkara membawa najis secara mudharat di pekan orang-orang Islam

Syarat pembatalan aqad al zimmah:-

1. Kembali kepada dar al harbi (menentang negara Islam dan bersubahat dengan musuh-musuh Islam)
2. Mencerca Islam
3. Berzina dengan wanita Islam
4. Memfitnah orang-orang Islam
5. Enggan membayar jizyah
6. Mencerca Allah, Rasul dan al-Quran

Hak ahli aqad al zimmah

1. Pemberian keamanan kepada diri dan harta
2. Kebebasan untuk bergerak (kecuali tanah haram Mekah)
3. Tertakluk kepada keadilan undang-undang
4. Kebebasan keluar masuk negara-negara Islam
5. Kehormatan tempat tinggal
6. Kebabasan beragama
7. Kebebasan mengeluarkan pendapat, berhimpun dan menuntut ilmu
8. Kemudahan bantuan kerajan dan juga baitulmal
9. Kebebasan berkerja (kecuali jawatan utama bersabit kepentingan siasah dan agama yang ditentukan oleh taklif)
10. Hak mengundi melantik wakil mereka untuk bersuara
11. Hak untuk berperang mempertahankan negara yang didiami (hilang peruntukan membayar jizyah.

Deathly Hallows - Finally!

Wednesday, October 31, 2007

I just got my copy of Harry Potter and The Deathly Hallows 3 days ago-what took me so long you'd say... I must admit, for a self-confessed Potter fan, this is surely unacceptable. Anyway,it took me nearly two days to finish the book. Surprisingly, I found the book although engaging--I even brought it to classes and lectures,is less interesting than the rest.I was rushing to finish it-couldnt be patience enough to know the ending, and this I'm convinced is the explanation.Or maybe now that I'm an adult I've outgrown Harry Potter. The ending was good and I cant think of a better closure.

HayyaMnyra

Old Lady @ My Baby Benz

Thursday, August 30, 2007


As I promise, here are few shots of the old lady


this is my house....

Differences Between Islamic and Conventional Bank


By : Ust Hj Zaharuddin Hj Abd Rahman
(Senior Shariah Compliance Manager, Product Development Division, RHB Islamic Bank Berhad)

One must refrain from making a direct comparison between Islamic banking and conventional banking (apple to apple comparison). This is because they are extremely different in many ways. The key difference is that Islamic Banking is based on Shariah foundation. Thus, all dealing, transaction, business approach, product feature, investment focus, responsibility are derived from the Shariah law, which lead to the significant difference in many part of the operations with as of the conventional.

Another key differentiating factor is the fact that Islamic banking embraces the concept of partnership, profit and risk sharing and value adding between banker (in this case financiers) and client. These elements, when artfully blended and applied will certainly result in a win-win situation in any business.

The foundation of Islamic bank is based on the Islamic faith and must stay within the limits of Islamic Law or the Shariah in all of its actions and deeds. The original meaning of the Arabic word Shariah is 'the way to the source of life' and is now used to refer to legal system in keeping with the code of behaviour called for by the Holly Qur'an (Koran). Amongst the governing principles of an Islamic bank are :

1. The absence of interest-based (riba) transactions;

2. The avoidance of economic activities involving oppression (zulm)

3. The avoidance of economic activities involving speculation (gharar);

4. The introduction of an Islamic tax, zakat;

5. The discouragement of the production of goods and services which contradict the Islamic value (haram)

On the other hand, conventional banking is essentially based on the debtor-creditor relationship between the depositors and the bank on one hand, and between the borrowers and the bank on the other. Interest is considered to be the price of credit, reflecting the opportunity cost of money.

Islamic law considers a loan to be given or taken, free of charge, to meet any contingency. Thus in Islamic Banking, the creditor should not take advantage of the borrower. When money is lent out on the basis of interest, more often that it leads to some kind of injustice. The first Islamic principle underlying for such kind of transactions is “deal not unjustly, and ye shall not be dealt with unjustly” [2:279] which explain why commercial banking in an Islamic framework is not based on the debtor-creditor relationship.

The other principle pertaining to financial transactions in Islam is that there should not be any reward without taking a risk. This principle is applicable to both labor and capital. As no payment is allowed for labor, unless it is applied to work, there is no reward for capital unless it is exposed to business risk.

Thus, financial intermediation in an Islamic framework has been developed on the basis of the above-mentioned principles. Consequently financial relationships in Islam have been participatory in nature.

Lastly, for the interest of the readers, the unique features of the conventional banking and Islamic banking are shown in terms of a box diagram as shown below:-

Conventional Banks

Islamic Banks

1. The functions and operating modes of conventional banks are based on fully manmade principles.

1. The functions and operating modes of Islamic banks are based on the principles of Islamic Shariah.

2. The investor is assured of a predetermined rate of interest.

2. In contrast, it promotes risk sharing between provider of capital (investor) and the user of funds (entrepreneur).

3. It aims at maximizing profit without any restriction.

3. It also aims at maximizing profit but subject to Shariah restrictions.

4. It does not deal with Zakat.

4. In the modern Islamic banking system, it has become one of the service-oriented functions of the Islamic banks to be a Zakat Collection Centre and they also pay out their Zakat.

5. Lending money and getting it back with compounding interest is the fundamental function of the conventional banks.

5. Participation in partnership business is the fundamental function of the Islamic banks. So we have to understand our customer’s business very well.

6. It can charge additional money (penalty and compounded interest) in case of defaulters.

6. The Islamic banks have no provision to charge any extra money from the defaulters. Only small amount of compensation and these proceeds is given to charity. Rebates are give for early settlement at the Bank’s discretion.

7. Very often it results in the bank’s own interest becoming prominent. It makes no effort to ensure growth with equity.

7. It gives due importance to the public interest. Its ultimate aim is to ensure growth with equity.

8. For interest-based commercial banks, borrowing from the money market is relatively easier.

8. For the Islamic banks, it must be based on a Shariah approved underlying transaction.

9. Since income from the advances is fixed, it gives little importance to developing expertise in project appraisal and evaluations.

9. Since it shares profit and loss, the Islamic banks pay greater attention to developing project appraisal and evaluations.

10. The conventional banks give greater emphasis on credit-worthiness of the clients.

10. The Islamic banks, on the other hand, give greater emphasis on the viability of the projects.

11. The status of a conventional bank, in relation to its clients, is that of creditor and debtors.

11. The status of Islamic bank in relation to its clients is that of partners, investors and trader, buyer and seller.

12. A conventional bank has to guarantee all its deposits.

12. Islamic bank can only guarantee deposits for deposit account, which is based on the principle of al-wadiah, thus the depositors are guaranteed repayment of their funds, however if the account is based on the mudarabah concept, client have to share in a loss position..

Hariku yang 'slenga'

Wednesday, August 29, 2007

Salam sejahtera.....

As usual, my day at the office berlalu tanpa aku berbuat ape²....maklumlah, intern jerh....anyway, boss will have to present his proposal paper to upper management on Hicom Perkasa replacement model today....all the best En. Z....


2molo will be my last day at DRB-Hicom....spent 2 months as an intern at the Automotive Distribution Division (ade lima org employees jerh campur I...yet Automotive represent 39% percent of DRB-Hicom business)....gembira sbb pasni bley bgn lambat, holiday....aritu balik jerh terus intern....tp sedeyh arh jgak...sbb dah x dapat keje dlm industri yg i mmg minat...automotive.....

I know a lot of you guys out there tatau pasal DRB-Hicom...here's a little info on the congolomerate:

"DRB-HICOM Berhad is Malaysia's single largest totally integrated automotive company, with operations in the manufacturing, assembly and distribution of passenger and commercial vehicles. Other businesses that DRB-HICOM is involve in are Property and Infrastructure Development, and Services. e.g. DRB-HICOM assembles foreign cars from Honda, Mercedes Benz and Hyundai in Malaysia.

Originally, it was incorporated in 1980 as the The Heavy Industries Corporation of Malaysia Berhad (HICOM). It experienced rapid growth and in 1996 merged with Diversified Resources Berhad (DRB) to form the biggest conglomerate in Malaysia. The conglomerate spans from Automotive manufacturing, Property development and Services.

The Malaysian Government through its investment vehicle; Khazanah Nasional Berhad owns a 10.56% state in the publicly listed DRB-Hicom. Hence it is a blue chip / bellwether stock that plays an important role in the Malaysian economy."

REVENUE: RM3.52billion (2005) EMPLOYEES: 14,689


Suzuki Swift Sport; one of the DRB-Hicom's product. Hope to own this baby one day, but have to find RM104,000 first.


On automotive:

"DRB-HICOM, is one of the prime movers of the automotive industry in Malaysia; being involved in the manufacturing, assembly, distribution and sales of motorcycles, passenger cars, utility vehicles and commercial vehicles.

DRB-HICOM's leadership within this sector is reflected through niche segmentation via the development of new and innovative technology applications and continued strategic alliances with renowned global names such as Audi, Honda, Mitsubishi, General Motors, Isuzu, Mahindra, Kawasaki, Suzuki and Tata. DRB-HICOM continuously seeks new alliances to strengthen its base further and develop new business potentials that will strengthen both DRB-HICOM and its partners."

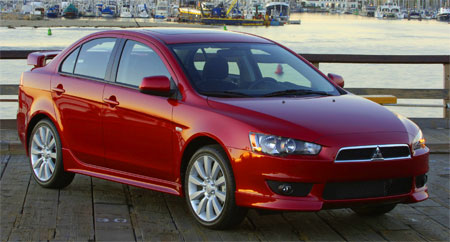
Mitsubishi Lancer 2.0GT; also another DRB-Hicom product, nice but I would rather go for Honda Civic 2.0 i-VTEC, anyway this car rawks!


I guess that's it from me today....for all Budu lovers out there (and anyone who want to know what is Budu), go to :--> http://ms.wikipedia.org/wiki/Budu . Babaieberibadi.....


-kaRisu_cHan-


Credit Card

Tuesday, August 28, 2007


Hello again....

I stumble upon this article while was searching for 'something else'.....a very good read for all Melayu² out there(yg Islam lah...ataupon sesape yg faham BM).....originally from www.zaharuddin.com....baca yg part merah tu...hihi....and sape yg dah baca dan tahu hukum tu....jgn claim tatau atau buat tatau plak....nanti kat akhirat jwb sendiri eik bile ditanya....

Adakah Kad Kredit Haram di Dalam Islam?

Ustaz Zaharuddin Abdul Rahman

Segala puji bagi Allah tuhan sekalian alam, selawat dan salam buat Rasul junjugan Nabi Muhammad SAW, pemimpin para du’at dan Mujahidin yang telah sempurna menyampaikan amanah dan risalah serta memberikan ingatan dan berita baik kepada seluruh manusia. Juga salam ke atas para ahli keluarga Baginda SAW, para sahabatnya yang terpilih serta mujahidin/at dan muslimin/at yang menurut jalan kebenaran Islam.

Penulisan ringkas dan padat ini akan menyentuh aspek berikut :-


1. Pengenalan ringkas jenis Kad Kredit utama yang terpakai di dunia sekarang.
2. Hukum setiap urusniaga dan yang berkaitan dengan Kad Kredit.

Penulisan ini ditujukan khas bagi setiap pengguna kad kredit yang mengambil berat di atas hal -ehwal halal dan haram dalam urusannya dan kepada setiap insan yang ingin menambah maklumat, bagaimanapun penulisan ini dibuat dalam bentuk ringkas, tanpa menuruti kaedah penulisan tesis ilmiah. Ia sekadar suatu bentuk artikel separa ilmiah dituju pada umum dan diharap dapat menjelaskan ‘mawqif’(pendirian) Islam terhadap kontrak yang kian popular di kalangan masyarakat hari ini.

RINGKASAN MAKLUMAT DAN LATAR BELAKANG KAD KREDIT

1. Takrif Kad Kredit

Menurut Kamus Oxford : “ Ia adalah satu kad yang dikeluarkan oleh Bank atau mana-mana pihak lain, yang mana ia memberi kemudahan kepada pemegangnya untuk memperolehi barang-barang keperluannya secara tangguh bayaran (Hutang)”

‘Hutang’ dari sudut syarak menurut takrifan Al-Qadhi Ibn ‘Arabi “Iaitu urusan pemindahan (pertukaran) hak milik (secara jual beli atau seumpama dengannya), yang mana salah satu pihak secara tunai manakala pihak kedua secara tangguh di atas tanggungannya (dengan masa yang ditetapkan atau tidak)”

Manakala Takrifan yang dikeluarkan oleh Ketetapan Majlis Kesatuan Fiqh Islam Sedunia (Majma’ Fiqh Islami) bagi Kad Kredit adalah : “Satu bentuk penyata sandaran (penyata keterangan) yang diiktiraf, diberikan oleh pengeluar kepada mana-mana individu atau pihak yang diiktiraf melalui kontrak diantara kedua-dua belah pihak, ia membolehkan pemegangnya membuat pembelian barangan atau khidmat-khidmat dari semua pihak yang mengiktiraf penyatan sandaran (kad Kredit) tadi, tanpa perlu membuat pembayaran tunai (segara), kerana ia mengandungi jaminan pembayaran dari pihak pengeluar.”


2. Jenis Kad Kredit

Pembahagian jenis Kad Kredit berdasarakan cara-cara pelangsaian bilnya adalah seperti berikut :


a) Kad Kredit Jenis (Charge Card)
Ia adalah kad kredit yang mewajibkan pemegangnya membayar bil penggunaannya setiap bulan.
Antaranya jenisnya : American Express (Hijau), Diners Club.

Antara cirinya yang terpenting :-
1) Tidak disyaratkan pemegangnya membuka Akaun Simpanan di Bank Pengeluar atau Pihak Pengeluar Kad. Juga tidak disyaratkan pemegang mengemukakan apa jua Jaminan Tunai kepada Bank Pengeluar bagi melangsaikan seluruh hutang-hutangnya hasil penggunaan kad.
2) Pemegang kad diberi had tertentu (Credit Line), lalu ia boleh menikmati seluruh hak hutang piutang (bayaran tangguh) dalam satu had ‘tempoh izin tangguh jangka pendek’ yang telah ditentukan, iaitu tempoh antara waktu belian dan waktu wajib langsaian bil. Biasanya dalam 55-60 hari, ketika itu, pemegang akan dibekalkan dengan penyata bulanan yang menyebut transaksi urusniaga yang telah digunakan.
3) Jika pemegang lewat melangsaikan kos penggunaannya dari waktu yang ditetapkan, maka pengeluar akan mengenakan ’penalty’ akibat lewat yang telah ditetapkan di dalam kontrak perjanjian. Mungkin juga akan ditarik balik kad dan dibuang dari keahlian dan sebagainya.
4) Mungkin juga pemegang kad jenis ini perlu membayar yuran permohonan sekali sahaja, dan juga yuran pembaharuan kad tahunan.

b) Kad Kredit Yang Menerima Pembaharuan Bil (Revolving Credit Card)
*Jenis ia adalah yang paling banyak tersebar di seluruh dunia.
Antaranya Visa Card, Master Card, Diners Card, American Express Card.
• Ia juga mempunyai banyak ciri yang sama dengan yang pertama tadi cuma terdapat beberapa perbezaan utama.
• Pemegang Kad tidak wajib melangsaikan ‘kos guna’ nya secara keseluruhannya setelah mendapat penyata bil dari pengeluar dalam tempoh izin yang diberikan, TETAPI DIBENARKAN UNTUK MEMBAYAR HANYA NISBAH KECIL DARI BIL . Manakala bakinya, pemegang diberi pilihan samada ingin melangsaikannya dalam tempoh izin yang diberi tersebut ataupun dibiarkan bakinya lalu pihak pengeluar akan mengenakan faedah daripada jumlah bil yang tertangguh ini.
• Kad ini tidak mempunyai had tertinggi penggunaan. Ini bermakna pemegang boleh berbelanja sbanyak mana yang disukainya dan hanya perlu membayar nisbah kecil dari bil, manakala bakinya boleh dibayar secara bertangguh dengan dikenakan peratusan faedah.
• Pemegang Kad boleh menggunakannya samada di dalam ataupun di luar negara di mana-mana sahaja asalkan pihak peniaga mengiktirafnya.
• Ia mempunyai 3 jenis kebiasaannya : Kad emas, Kad Perak dan Kad Biasa.


HUKUM BERKAITAN DENGAN PENGGUNAAN KAD KREDIT

1. Kontrak dan Hubungan Antara Pengeluar, Pemegang dan Peniaga.
Secara amnya, jenis kontrak yang dibuat antara pemegang kad, Pengeluar dan pihak ketiga adalah diktiraf di dalam Islam. Pandangan yang terkuat di dalam hal ini adalah hubungan Al-Kafalah (Jaminan). Dimana ‘Kafil’ (adalah Penjamin-Pengeluar Kad), ‘Makful’ (Yang dijamin- Pemegang Kad) dan ‘Makful lahu’ (Penjual). Semua ini adalah diiktiraf dan kontrak adalah sah di sisi Islam. Kesannya, semua pembelian dibuat dengan kad ini, tiada lagi hak tuntutan pembayaran dari peniaga kepada pemegang kad, kerana ia telah terpindah kepada Pengeluar.

Maka tidak harus peniaga menuntutnya daripada Pemegang Kad. Demikian pandangan Hasan Al-Basri, Ibn Sirin, Ibn Hazm dan Majoriti Fuqaha. Pandangan mereka adalah berdasarkan kefahaman terhadap tiga buah hadith Nabi yang diriwayatakn oleh Abu Daud, Tirmizi, Ahmad, Al-Baihaqi, Ad-Dar Qutni dan lain lain. Justeru tulisan ini tidaklah ingin memanjangkan bicara tentangya.

2. Yuran Penyertaan, Pembaharuan dan Penukaran Kad
Hukumnya : HARUS, tiada masalah dari sudut syarak, ia dianggap sebagai upah yang telah ditetapkan oleh pihak pengeluar terhadap khidmat yang disediakannya. Juga HARUS jika terdapat perbezaan jumlah yuran khidmat bergantung kepada perbezaan jenis khidmat. Tetapi dengan syarat jumlah kos tersebut mestilah setara dengan khidmat sebenar yang diberikan.Jika ia melebihi kos khidmat sebenar, maka ia adalah Riba yang diharamkan.

Demikian keputusan dalam Qarar (ketetapan) dari Majma’ Fiqh Islami (Kesatuan Ulama Fiqh Islam Sedunia) pada persidangannya yang ke-3 , Okt 1986

3. Kos Tertentu Dari Peniaga kepada Bank Pengeluar
Adakalanya pihak Bank pengeluar Kad meletakkan syarat dalam kontraknya dengan para peniaga sejumlah ‘kos tertentu’ dalam bentuk peratusan yang dipotong dari Bil Penjual (Peniaga), yang mana biasanya berlegar sekitar 2-5% atau 8 % dari jumlah Bil. (Lihat Jones , Sally A, The Law Relating to Credit Cards, London, 1989 ,ms 14)
Hasilnya, apabila Peniaga membuat tuntutan kepada Bank Pengeluar, maka Bank akan segera menunaikan bil (Pemegang Kad) iaitu setelah dipotong jumlah kos yang disebut tadi. Kemudian pihak Bank akan menuntut kos asal (tanpa potongan) hasil penggunaan kad daripada pemegang kad.

Hukumnya : Harus . Berdasarkan pendapat mazhab Hanafi yang sah. Jumlah kos ini dikira hadiah kepada Bank pengeluar. (Rujuk Fatawa Hindiyyah, juga Fatawa Al-Bazaziyah, Al-Mabsut dan lain lain ), Terdapat ramai para Fuqaha (Ulama Fiqh) mengganggap ia adalah upah wakil (Ujrah wakalah) kepada Bank kerana menjadi ‘wakil’ bagi Peniaga dalam mempromosikan barangannya serta jaminan wujudnya pelanggan. Ia juga boleh dianggap sebagai Diskaun Khas dari peniaga kepada pengeluar. Ada juga yang mengatakan ia sebagai upah Broker (Ia adalah pandangan Prof. Dr Rafiq Al-Misri).

4. Syarat Mewajibkan Pemegang Kad Membuka Akaun di Bank Pengeluar.
Bagi mereka yang ingin mendapatkan kad, mereka disyaratkan menyimpan sejumlah tertentu di dalam akaun bank pengeluar. Ia sebagai bukti pengiktirafan hak-haknya.

Hukumnya : Harus. Dalam Fiqh Islam, ia mengambil hukum ‘Ar-Rahn’ (Barang Gadaian).

5. Hadiah dan Jaminan Khas Bagi Pemegang Kad Emas (Gold Card)
Ia bertujuan untuk menarik golongan menengah dan atasan bagi menyertai skim mereka.
Maka untuk tujuan itu, mereka menawarkan beberapa bentuk hadiah dan skim Insuran Percuma dan Insuran Kemalangan Perjalanan.
Dalam program Hadiah Ahli (Membership Rewards), setiap US dolar hasil penggunaan Kad Emas, pengguna akan mendapat satu mata. Dan mata ini akan bertambah dan jumlah mata terkumpul tertentu akan membolehkan pengguna menikmati program melancong percuma atau penginapan di hotel percuma, atau diskaun di restoran-restoran dan lain lain.
(Lihat : American Express Cards, an exclusive opportunity for a select few)

Hukumnya :


1. Hadiah Insuran percuma : Hukum Insuran Konvensional telah diputuskan oleh Sidang Majma Fiqh Islami yang pertama pd 1397 H, sebagai Haram kerana mengandungi unsur Riba,Gharar, Jahalah, Judi dan lain lain. Bagaimanapun dalam konteks ini, hukumnya berlainan kerana pemegang tidak membayar apa-apa kepada syarikat Insuran, oleh itu ia tidak terjebak di dalam hukum haram yang diputuskan, malah ia dianggap sebagai hadiah galakan sahaja dan hukumnya adalah Harus. Ini adalah kerana ia bukannya maksud kontrak tetapi hanya tabi’ (perkara sampingan yang terhasil dari perjanjian). Telah diiktiraf dalam Kaedah Fiqh bahawa (Dimaafkan yang berlaku pada tawabi’ dan tidak pada lainnya- Rujuk Majalah al-Ahkam Al-‘Adliyah).

2. Hadiah-hadiah lain : HARUS atas dasar sumbangan dan derma dan galakan. Asalkan ia tidak terjebak dalam muamalat Bank Konvensional Ribawi. Juga dengan syarat hadiah ini terdiri daripada perkara yang halal di sisi syarak. Bagaimanapun dalam hal seumpama ini ,ulama Mazhab Syafie tidak mengharuskannya atas dasar ‘Sadd az-Zarai’ (Menutup jalan haram dari berlaku).

5. Syarat Menamatkan Kontrak Menurut Kehendak Pengeluar Sahaja

Iaitu pihak pengeluar mempunyai hak untuk menamatkan kontrak walaupun tanpa persetujuan Pemegang kad.

Hukumnya : Syarat ini diterima dan HARUS di sisi Syara’, kerana kontrak yang diikat adalah termasuk dalam bab Kafalah. Ia telahpun dinaskan sebagai kontrak ‘Ghair Lazim’ (Boleh ditamatkan kontrak tanpa persetujuan kedua-dua belah pihak). Terutamanya apabila pemegang kad melanggar perjanjian kontrak.

6. Membeli Emas & Perak dengan Kad Kredit
Majoriti Fuqaha’ (Ulama Fiqh) telah menegaskan bahawa antara syarat sah pembelian emas dan perak dengan wang kertas mestilah transaksi pertukaran berlaku ketika itu juga tanpa sebarang penangguhan, ia disebut ‘at-taqabud fil hal’ dalam istilah Fiqh. Ia adalah berdasarkan Hadith Nabi SAW yang jelas menyatakan perihal tersebut. Wang kertas dianggap dari kalangan harta ribawi (usurious items) dan demikian juga Kad Kredit.

Persoalannya : Adakah peniaga emas dan perak menerima harga bayaran di tempat transaksi jual beli dilakukan?. Dalam hal ini, Fuqaha Semasa menyatakan bahawa ‘At-Taqabud’ sebenarnya telah terlaksana, iaitu dengan cara melalukan kad kredit tersebut di alat bacaan kad kredit ketika pembayaran dibuat. Dengan tindakan ini, semua maklumat telah dihantar ke Bank Pengeluar yang akan menguruskan pembayaran selepas itu.

Maka hukumnya : HARUS dan ‘at-Taqabud’ telah berlaku secara al-Hukmi (secara hukumnya) dan telah tercapai, sebagaimana pembelian dengan cek..Demikian Qarar dan Fatwa dari Majma’ Fiqh Islami dalam sidangnya yang ke 9 pada April 1995 .

7. Pertukaran Matawang (Money Exchange atau ‘As-Sarf’) Dengan Kad Kredit.
Biasanya, pemegang kad boleh menggunakan kad ini di kebanyakan negara di dunia bagi membeli apa jua barang yang dikehendakinya, dengan penggunaan kad ini, maka pihak Bank Pengeluar akan membayar Bil kegunaan di luar negara tadi secara segera dengan matawang negara yang terbabit. Kemudian menuntut dari Pemegang kad dengan Matawang tempatan (dengan menggunakan harga pertukaran hari tersebut - sebagaimana termaktub di dalam perjanjian) bagi membayar bil dalam tempoh izin sekitar 2-3 minggu.

Jelas, terdapat transaksi pertukaran matawang (As-Sarf) dalam hal ini. Sebagaimana maklum syarat dalam Islam bagi pertukaran wang adalah ‘At-Taqabud fil hal’.

Hukumnya : HARAM. Ini adalah kerana kelewatan Bank menerima timbal balik dari pemegang kad, bagi pertukaran matawang yang telah dilakukannya. Bank hanya mendapat timbal tukaran itu selepas 2-3 minggu, ini kerana Bank menuntut Bil dari pemegang kad hanya selepas dikeluarkan bil penyata selain memberinya had tempoh izin. Justeru tiada taqabud haqiqi ataupun hukmi berlaku disini. Lalu Hukumnya adalah HARAM kerana berlaku Riba Buyu’ .

BAGAIMANAPUN dikecualikan dari haram dalam keadaan dharurat dan keperluan yang amat sangat.

8. Denda Kerana Lewat Langsaian Bil bagi ‘Charge Card’.
Terkandung di dalam syarat kontrak bagi ‘Charge Card’, bahawa pemegang kad akan menanggung denda akibat kelewatan melangsaikan bilnya dalam tempoh izin. Sudah tentu ia berbentuk wang.

Hukumnya : HARAM, terdapat unsur Riba An-Nasiah (Riba Hutang) yang sangat dilarang di dalam Islam kerana terdapat unsur menzalimi manusia lain serta memakan harta manusia tanpa haq. Telah Ijma’ seluruh ulama muslim pengharaman riba ini.

Demikian Keputusan hasil persidangan Fiqh bagi Kad Kredit di Bahrain pada Nov 1998. BAGAIMANAPUN terdapat keputusan berbeza dari persidangan AL-BARAKAH ke 12, yang memutuskan HARUS, ia berdasarkan sebab kelemahan kefahaman agama dan kesengajaan dalam melewatkan dalam melangsaikan Bil walaupun mampu. Demikian juga pandangan Syeikh Prof. Mustafa Ahmad Az-Zarqa. Pandangan yang lebih kuat adalah HARAM.

9. Bunga atau Faedah Dikenakan bagi Memperbaharui Bil Bagi Credit Card
Terkandung dalam syarat kontrak ‘Credit Card’ syarat , bagi pemegang yang tidak ingin melangsaikan bil secara sepenuhnya, maka bil yang berbaki tersebut akan dikenakan faedah.

Hukumnya : HARAM, ia adalah Syarat Riba yang dilarang di dalam Islam tanpa sebarang ragu-ragu. Demikian keputusan persidangan Fiqh bagi Kad Kredit di Bahrain pada Nov 1998.

Soalan : Adakah harus seorang muslim memohon Kad ini, yang jelas mensyaratkan faedah bagi bil berbaki?

JAWAPAN : Asalnya adalah HARAM dan batal syarat tersebut. Bagaimanapun terdapat pengecualian apabila ada keperluan mendesak dan tiada pilihan lain, ketika itu hukumnya HARUS, dengan syarat membayar penuh bil tanpa meninggalkan sebarang baki yang boleh dikenakan Faedah.

10. Mengeluarkan Wang dengan Kad Kredit
Ia dianggap pemegang kad membuat pinjaman kepada Bank Pengeluar Kad secara langsung melalui ‘Auto Teller Machine’ bank pengeluar atau cawangannya atau melalui ATM Bank Lain (dikira sebagai wakil).

Hukumnya :

1. HARUS, jika pemegang mempunyai wang yang mencukupi dalam akaunnya. Ketika itu pemegang kad seolah-olah mengeluarkan wangnya sahaja. Jika diambil dari bank lain juga demikian. Dan Harus pihak bank mengambil kos upah dengan kadar khidmat mereka yang sebenar.

2. HARAM JIKA Bank Pengeluar mensyaratkan Faedah atau bunga hasil pinjaman yang diberikan. Kerana ia adalah Riba al-Qurudh. KECUALI JIKA PIHAK BANK PEMBERI PINJAMAN HANYA MENGAMBIL KOS KECIL YANG TETAP, HASIL KHIDMAT PEMPROSESAN YANG DIBUATNYA SAHAJA. KETIKA ITU HARUS , Demikian qarar Majma’ Fiqh Islam Sedunia pada sidangnya ketiga pada 1986 M.

3. Jika Pemegang tiada jumlah yang mencukupi di dalam akaunnya (berlaku overdraft) atau langsung tiada sebarang akaun. Maka dianggap pengeluarannya itu adalah PINJAMANnya terhadap bank. dan semua hukum pinjaman (al-Qardh) di dalam Islam adalah terpakai ketika itu. Sebagaimana Hadith Mawquf : ‘Kullu Qardhi Jarra Naf’an Fahuwa Riba’ Setiap pinjaman yang mensyaratkan sebarang manfaat bagi pihak pemberi pinjaman adalah RIBA.

PENUTUP

Demikian sahaja beberapa bentuk urusniaga yang terhasil dari penggunaan kad kredit. Diharap ianya dapat memberikan gambaran yang jelas terhadap seluruh hukum-hakam yang berkaitan dengannya, dan diberikan kita kekuatan untuk menjauhi mana yang haram sedaya mungkin.

Rujukan :

1. Al-Bidaqah al-Bankiyah, Prof. Dr Abd Wahab Abu Sulaiman, Dar al-Qalam, Dimasqh , cet 1, 1998 m .
2. Qadhaya Fiqhiyyah Mu’asiroh Fil Mal wal iqtisod, Prof. Dr Nazih Kamal Hammad, Dar al-Qalam, Dimasqh, cet 1, 2001 M.
3. Bidaqah al-I’timan min Manzur Islami, Prof. Dr Abd Fatah Idris, Cet 1, 2001 M
4. The Law Relating to Credit Cards, Jones , Sally A , London, 1989
5. Majalah Majma Fiqh Islami , Bil 3 dan 8 , Sidang 1, 3 dan 9
6. Al-Fatawa al-Hindiyyah, cet al-amiriyyah , Bulaq, 1310 H
7. Al-Fatawa al-Bazaziyyah , cet al-amiriyyah , Bulaq, 1310 H
8. Bitoqah al-I’timan, Al-Syeikh Dr Abd Satar Abu Ghuddah
9. Al-Mabsut , Imam As-Sarakhasi, cet as-sa’adah, Mesir, 1324 H
10. Hawl Jawaz Ilzam al-Mumatil bita’wid lid Dain, Majalah Dirasat Iqtisodiyaah Islamiyah, jil 3 , Bil 2, 1996 m.


-kaRisu_cHan-

Nisfu Syaaban


Hello everybody (if ada org baca blog ni lah).....

Dunno what to post lah today.....dahle pala otak berpusing ligat eih....pening².....memandangkan hari ni tgh bulan Syaaaban....i'll post a Friday sermon by
Islamic Religious Council of Singapore on the Nisfu Syaaban topic.....iAllah you guys dpt pengajaran drpdnya....

My brothers in Islam,

I would like to remind my brothers and myself. Let us always have taqwa to Allah s.w.t, and to hasten our taubat, our repentance to Him before death comes to us. For death knows no age, time and place.

Let us grab all the opportunities given to us to be Allah’s pious and obedient servants, who do all that He has commanded, and avoided all that He has forbidden. May by doing that, Allah s.w.t will grant us excellence in this world and the Hereafter, amen.

Maasyiral Muslimin rahimakumullah,

Less than three days away, or this Sunday to be precise, will be the blessed Nisfu Syaaban, the middle of Syaaban. What is so blessed about Nisfu Syaaban?

Today’s khutbah will not only discuss the blessings of Nisfu Syaaban, but its importance in two areas: physical and spiritual.

Let us first discuss its physical importance.

Nisfu Syaaban is a clear indicator that the blessed month of Ramadan is around the corner. One can fast as many as days as one likes before Nisfu Syaaban. But after Nisfu Syaaban, the 15th Syaaban, one should not fast, except for those who are used to fast on certain days, every Mondays and Thursdays for example.

But if one is not used to that pattern, and he wants to fast after Nisfu Syaaban, then it is not advisable for him to do so. In hadith narrated by Imam Ahmad, Rasulullah s.a.w said:

Which means: When Nisfu Syaaban comes, stop fasting until Ramadan.

Since Nisfu Syaaban is a sign to us that Ramadan will be coming shortly, it is well advised that we take that seriously. We should begin our preparations for Ramadan. If we can go to such great extent to prepare beautifying our houses and ourselves for Hari Raya, why can’t we do the same for Ramadan? In fact, Ramadan is more important than Hari Raya. Hari Raya will be celebrated in just one day. Ramadan is celebrated for the whole month and to elevate our spiritual self.

So in all sense, Ramadan is much more important than Hari Raya. Thus, it is important that we make a greater preparation for Ramadan.

Maasyiral Muslimin rahimakumullah,

The blessedness of Nisfu Syaaban lies in its night, which according to our calendar, will fall on this Sunday night.

There are many hadith that conveyed the blessedness of Nisfu Syaaban. Even though a great number of those hadith about the blessedness of Nisfu Syaaban are either weak or dubious, there are many scholars, Ulama, who are of the opinion that, taken as a whole, it indicates that there is some truth on the blessedness of Nisfu Syaaban.

Syeikh Mubarakfuri, a famous hadith scholar of high repute from India, wrote in his book Syarah Sunan Tirmizi, that he supports the blessedness of Nisfu Syaaban. He said that the existence of many hadith, even though weak, seems to convey that there is some truth in those hadith, and that Man does not fabricate them.

But in our earnest to pursue the blessings of Nisfu Syaaban, or any other nights or days for that matter, there are two important things we should remember.

First, we must not dedicate specialized acts of worships for a particular time period, except specified by Al-Quran or authentic hadiths.

Thus for the night of Nisfu Syaaban, we should reject all accounts of special prayers or recitations for that night. There is no special solat for Nisfu Syaaban.

Instead, we should increase our general acts of worship, such as performing sunat prayers, tahajud prayers, reciting Al-Quran, remembering Allah through zikir, and to seek his forgiveness.

The second thing that we should remember is that: when we perform any acts or worship, we should not do them purely for the sake of receiving its promised rewards.

For example, it has been promised by our Prophet Muhammad s.a.w that whosoever fast six days after Ramadan, will be rewarded as if he has fasted for the whole year. While this promise can be regarded as an encouragement and motivation for us to perform such act of worship, it should not be the only reason for us to perform that worship.

Instead, we should be sincere when worshiping Allah. Not for this reward or that reward. For sincerity is its best reward.

When someone is sincere in worshiping Allah, he will receive unlimited rewards. Rewards that only Allah knows. Allah says in surah Al-Baiyyinah, verse 5:

Which means: And they have been commanded no more than this: To worship Allah, offering Him sincere devotion, being true (in faith); to establish regular prayer; and to practise regular charity; and that is the Religion Right and Straight.

My brothers in Islam,

Let us not just regard Nisfu Syaaban as a sign that Ramadan is near. We should also regard Nisfu Syaaban as a sign that we should look into ourselves, to do some self-accounting on our past deeds. How little our devotions to Allah are and how much our sins are. How unprepared we are for the blessings of Allah in Ramadan.

If that is our condition, we should seriously consider doing some house cleaning. Not for our physical houses, but for our hearts, and our spiritual self. Grab the opportunity presented to us in the night of Nisfu Syaaban to repent on all our mistakes, and to seek forgiveness from Allah. And for two weeks after that, let us watch carefully our character, our manners, so that when Ramadan comes, we will be spiritually ready for it.

Besides doing self-accounting on ourselves, let us also do self-accounting on our community, and the Ummah in general. Ramadan comes. Ramadan goes. Has there been any improvement in our community? Are there members of our community who still disregard, or worse, do not respect Ramadan?If there are, then we should do something. We should use self-accounting as a tool to take stock of our community and ourselves.

Let us be aware of the mistakes and deficiencies, and then take steps to correct and overcome them.

This is a characteristic of an excellent society, to constantly do self-correction and tackle problems head on.

We Muslims are special. If other communities do self-improvement for their life in this world, we should do more. We are commanded to improve both our worldly life and our life in the Hereafter. We should be a model and inspiration to all.

May the coming days witness a positive change in our community, and ourselves amen.

To those yg berpuasa, selamat berbuka puasa......byk2kanlah pose time bln Syaaban ni eik....Rasulullah s.a.w. pon byk pose time bln eih (except Ramadan arh...yg tu full one month).....babai =p

-kaRisu_cHan-

Baru dijumpai!

Monday, August 27, 2007


Baru ku tahu bahawa sebenarnye wujud lagi satu variant 190e....AMG 190e 3.2l...more about it at http://www.geocities.com/shvoldum/conversions/AMG32.htmlAnd a crazy Norwegian modded his 190e to produce 450bhp!!!! ---> http://www.geocities.com/shvoldum/conversions/cosworth.html

Bacalh...jgn malu² =)

Project W201: The 'old lady' makeover


I'll start my post this year (hihihi...dah bulan 8 dah weih) with my father pny project.....mahu bikin Mercedes 190e yg dah lama tersadai kat umah...the merc oledi berusia 21 yrs old (1986 model)....abah don't want to sell it because he said byk sentimental value...plus, is the only merc we can afford...hihi....up till now i think about RM10k already spent on engine repairs, servis aircond, new 17" wheels set (although rims just replica not ori amg, but still Made in Germany!...tayar Firenza - Japan mari...but lupe plak what series).....oledi change to new adjustable cambers.....

The car is still using APEX racing springs with Bilstein absorbers....lowered meh, baru nampak cun....nothing done to the engine...still using the stock 2.0litre one...oledi got more than 400K mileage....but still going strong, cruising at 150km/h smoothly and capable of reaching 180km/h (just test drive wif my abah couple of days ago)....but abah oledi bought Denso iridium spark plugs....next time send the car to workshop going to 'install' it...he olso talk bout repaint the old lady into Black....and changing all the lights to clear glass one(Taiwan mari,...hihi)....but I told him better to find AMG or Cosworth half-cut and do engine swap.....I want more power.For the engine transplant, if possible swap the 2.0l with the 2.3l twin-cam 16v cosworth engine.....ther's this one fella in Klang selling it for RM7k....some fact on the engine & its reputation:

1. European Sedan Series Champ- 83, 84, 85, 86
Sedan Series Racing is Europe’s equivalent to NASCAR. Mercedes successfully teamed up with AMG and other aftermarket sources to create a competition 190 Sedan. Aarton Senna, Alan Probst, and other up-start F-1 drivers were employed. Senna, often considered the most talented driver in history, took the series championship in 1983 at the wheel of a 190E 2.3-16.

2. 2.3 Liter Four cylinder sixteen-valve “twin-cam” engine- 167 hp, rev limited to 6,800 rpm

3.
Five speed close ratio transmission. (1:1 in 5th gear)

4. Limited Slip rear axle with 3.64:1 ratio

5. Endurance Speed Record Holder- 154.06mph for 50,000 km
Endurance Records were set in August of 1983 at Nardo, Italy’s 12.6- km oval. A team of drivers and crew fielded three identical 190E 2.3-16’s, which covered 50,000 km in 201 hours. Including fuel and maintenance stops the cars averaged 154mph. The engine literally ran at 6,000 rpm for eight days around the clock.

Haha.....i want to inject some racing dna into the old lady and boost it pedigree....Car & Driver (a well-known automag in case u dunno) actually tested and drive it on the Autobahn and managed to achieve the speed of more than 160mph...!

The 190e also come in variants of 1.8l, 2.5l 16v and 2.6l. Hopefully this dream (daydreaming!!!) will come true....then i can drive the old lady with pride...hehehee....will post the pcis of the old lady in later post...rite now, i want a DSLR camera...mau blaja photgraphy....

if want to know more on the W201 history+stuffs....got to ---> http://en.wikipedia.org/wiki/Mercedes-Benz_W201

ciao!

reincarnation?

huhuhuhu...ini blog lama sudah takde post....iAllah kami akan menghidupkannya kembali....jom suyung...start posting!!!

Saya Seorang Anak

Wednesday, May 24, 2006

Saya sayang ibu saya
Saya sayang bapa saya
Saya sayang adik-adik saya
Saya sayang diri saya